Industrie : après les usines, la bataille des capacités s’engage
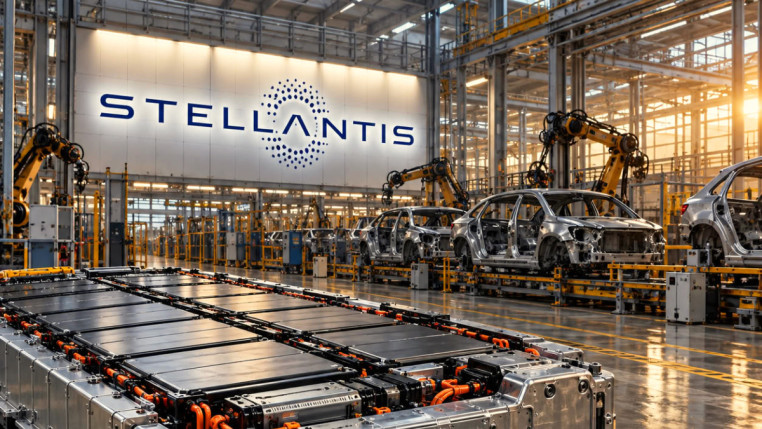
Les interruptions de production annoncées par Stellantis dans plusieurs sites français, notamment à Sochaux et Rennes, en raison de contraintes d’approvisionnement en batteries longue autonomie, peuvent être lues comme un nouvel épisode des difficultés de l’automobile électrique européenne. Pour Fabien Triay, CEO de Kali Group, elles révèlent surtout les limites d’une réindustrialisation jugée à travers les seules implantations.
La souveraineté ne s’arrête pas aux portes de l’usine
Une usine peut être implantée en France, employer plusieurs milliers de personnes et disposer d’équipements récents, tout en restant vulnérable à la défaillance ou à la saturation d’un seul maillon situé en amont de sa chaîne de production. Selon Fabien Triay, la manière de mesurer le retour de l’industrie, à partir des ouvertures de sites, des relocalisations, des gigafactories, des montants investis ou des emplois annoncés, reste insuffisante. Ces indicateurs sont nécessaires, mais disent peu de la robustesse réelle d’un appareil productif.
Une usine dépend en effet d’une succession de composants, d’équipements, de matières, de procédés, de fournisseurs qualifiés, de capacités logistiques et de rendements qui doivent progresser de manière cohérente. Plus un produit incorpore de technologies, de sous-ensembles et de fournisseurs spécialisés, plus sa performance finale dépend de la capacité de chacun à tenir la cadence. Une implantation nationale ne suffit donc pas à créer de la souveraineté si les briques indispensables restent sous-capacitaires, trop concentrées ou difficiles à remplacer.
Le maillon faible fixe la cadence
Dans le manufacturing, le raisonnement est élémentaire. Une ligne conçue pour produire 1 000 pièces par jour n’en produira jamais davantage que ce que lui permet son opération la plus contrainte. Si une étape intermédiaire plafonne à 700 unités, ajouter des moyens en aval ou augmenter les effectifs ne modifie pas la capacité réelle tant que le goulet d’étranglement n’a pas été identifié puis supprimé.
À l’échelle d’une filière, la logique est la même. L’Europe peut investir massivement dans l’assemblage de véhicules électriques, mais si les cellules de batterie, certains composants électroniques, les matériaux critiques ou les équipements nécessaires à leur fabrication ne montent pas en cadence au même rythme, la capacité installée en aval reste en partie théorique. Le débat devrait donc, selon lui, se déplacer : on s’interroge beaucoup sur les usines à construire ou les productions à relocaliser, mais encore trop peu sur les capacités intermédiaires qui peuvent empêcher ces usines de fonctionner.
Cette question oblige à descendre dans la réalité des chaînes de valeur, à repérer les fournisseurs incapables de suivre une montée en cadence, les procédés maîtrisés par trop peu d’acteurs et les composants pour lesquels aucune solution de substitution rapide n’existe.
Ce que les grands projets ne montrent pas
Une nouvelle implantation est immédiatement visible : elle produit une annonce, un bâtiment, des emplois et un montant d’investissement identifiable. Une augmentation de capacité chez un fournisseur de rang 2, l’automatisation d’une étape critique, la qualification d’un second procédé ou la réduction d’un taux de non-conformité sont, en revanche, beaucoup moins spectaculaires. Pourtant, ces investissements diffus peuvent peser davantage sur la production réelle lorsqu’ils lèvent une contrainte qui bloque toute une chaîne en aval. Fabien Triay cite ainsi le cas de quelques millions investis au bon endroit, susceptibles de libérer une capacité très supérieure, à l’inverse de centaines de millions engagés dans un site final dont le principal goulet n’a pas été traité.
La souveraineté industrielle ne consiste donc pas uniquement à posséder les actifs finaux ou à localiser l’assemblage sur le territoire, mais à repérer les dépendances capables d’immobiliser une production entière, puis à orienter l’investissement vers ces points de fragilité.
Renforcer l’existant
La France ne part pas d’une page blanche. Son industrie manufacturière représente encore près de 2,84 millions d’emplois salariés et environ 65 milliards d’euros d’investissements annuels. Le défi consiste aussi à rendre l’appareil productif existant plus robuste, plus productif et moins dépendant de quelques maillons critiques. D’après Fabien Triay, la prochaine étape se jouera davantage chez les fournisseurs, dans les ateliers, sur les capacités machines, les rendements, la qualification, l’automatisation ou la montée en cadence, que dans les seules annonces d’implantation.